
想象你在手机里订了个“投资套餐”,到某个日期就自动出账:这就是很多市场配资给人的感觉。可当配资期限到期那天真的来临,你会发现自己最先需要看的不是行情,而是“到期怎么处理”。有人忙着盯K线,有人却在翻费用清单:利息怎么收、什么时候归还、是否要补足某些条件。别急着用一句“运气好”来安慰自己,因为配资不是魔法,它更像一张时间表,日期一到就会敲门。
在股票配资金华的讨论里,大家常把焦点放在“收益能不能更高”,但更值得研究的是:市场配资到底怎样影响人的决策节奏。你会看到一类投资者行为很典型——起初谨慎,越涨越胆大;越接近到期,越想“再赌一次”;一旦波动变大,就开始频繁调整仓位,甚至临时改变计划。行为的变化,往往比单次涨跌更能解释结果。
配资期限到期通常意味着两件事:第一,资金安排要“对齐”,该归还的归还;第二,仓位要“重排”,因为你不再依赖那部分外部资金。很多人以为只要到期前卖掉就行,但现实更细:市场波动时,卖出价格未必如预期;若账户条件不满足,也可能触发更复杂的处理方式。
所以更实用的做法是,把到期当作一个倒计时任务,而不是行情公告。提前梳理:你打算用原资金继续持有吗?还是更偏向逐步降低风险?你能接受哪些幅度的回撤?把这些写下来,到了审核和调整窗口时就不会手忙脚乱。
平台贷款额度像给你的“杠杆上限”。额度不是越大越好,它更像你房间里的承重墙:够用才安全,超过就会让风险快速放大。有人在行情好时申请额度,结果在波动来临时才发现自己的承受力不足;也有人反过来,额度太保守导致资金效率低,错过节奏。
再看配资审核时间。审核时间短可能让你快速跟上机会,但也可能让你没有足够时间理解规则;审核时间长则需要耐心等待,但更适合做准备。对于投资者行为研究来说,这里有个很关键的心理点:时间越紧,越容易做“情绪决策”。因此建议你在提交申请前就把自己的交易习惯想清楚:你更适合慢节奏的稳健配置,还是快节奏的短期波动?别等审核结果出来才临时“补课”。
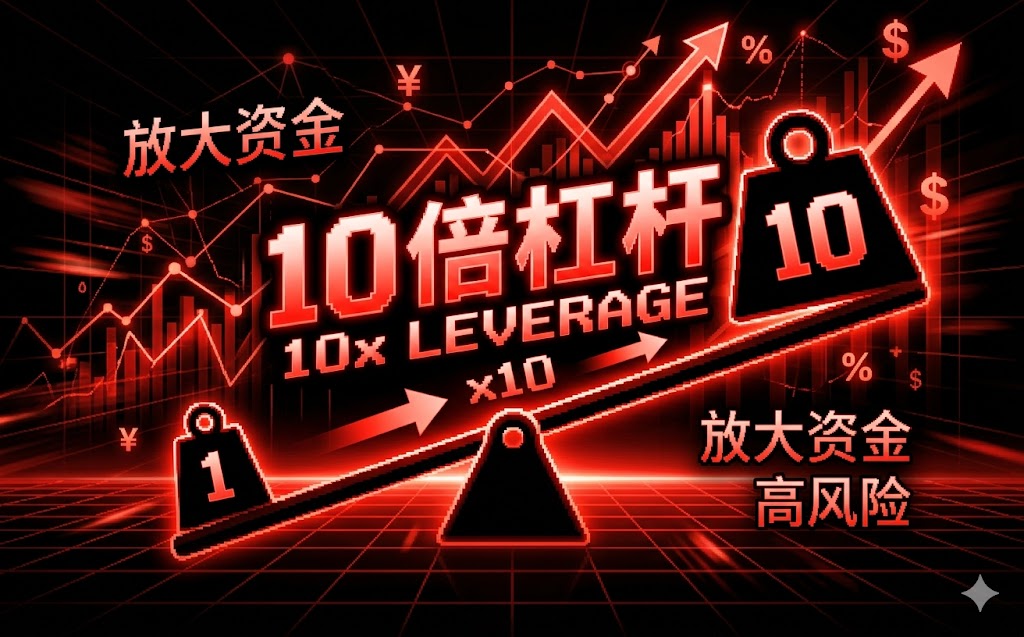
谈股市杠杆计算时,最怕的是只凭直觉:比如觉得“涨了就赚得更多,跌了也就是小亏”。但真实的杠杆会让亏损同样被放大,而且你还要考虑资金成本与可能的费用。
你可以用一个更好懂的方式做粗算:先想清楚“总投入”与“借来的那部分”比例,再结合标的波动估算可能的浮动盈亏。尤其在接近配资期限到期时,仓位变化与资金成本会叠加影响结果。把这一步做成固定动作,你就能在市场情绪最热的时候,依然保持清醒。
同时也要注意,市场配资的风险并不只来自价格下跌,还来自操作节奏:频繁调整会让你在不确定时段被迫做选择。因此“账单清晰”比“口头信心”更关键。
很多人以为风险只有一类:方向错了。但在综合性的说明里,我更愿意把它拆成三块,便于管理:
当这三类风险叠加时,结果会比你想得更“硬”。所以与其追求更刺激的玩法,不如把每个环节都做成可执行的清单。
Q1:股票配资金华里,配资期限到期前要做哪些准备?
建议先确认到期处理方式:是否继续持有、是否需要归还资金、是否要提前降低仓位,并把费用与时间节点写成清单。
Q2:平台贷款额度越高就越好吗?
不一定。额度像风险上限。你需要结合自己的波动承受能力与交易节奏,避免在行情转弱时被动调整。
Q3:配资审核时间会影响交易吗?
会影响。审核越快,越容易在准备不充分时做决定;审核越久,则更适合你先规划交易计划和退出方案。
(注:投资有风险,以上为说明与思路分享,不构成收益承诺。)
1)你更关注“配资期限到期怎么处理”还是“股市杠杆计算能亏多少”?
2)你希望平台贷款额度以“上限稳妥”为主,还是“效率更高”为主?投票选一个。
3)配资审核时间对你来说,紧急一点好还是充分一点好?
4)你通常是先看行情再决定,还是先做账再下单?选一个方式。
5)如果让你写一份到期清单,你会把“费用”放第几项?
评论
文章把“到期”从结束讲成转场动作很实在。别只盯K线,先把归还、费用和仓位重排想清楚,临近日期时情绪确实更容易失控。
我认同作者说的:审核时间越紧越容易做情绪决策。自己以前总想快点通过就下手,结果到窗口期才发现规则没看透。
最喜欢“把感觉换成可读的账”。方向、时间、执行三类风险拆开后,杠杆影响不再是玄学,而是能被自己粗算和管理。
用“额度不是越大越好”来类比承重墙很形象。行情好时申请额度,波动来临才发现承受力不足,这种坑确实常见。